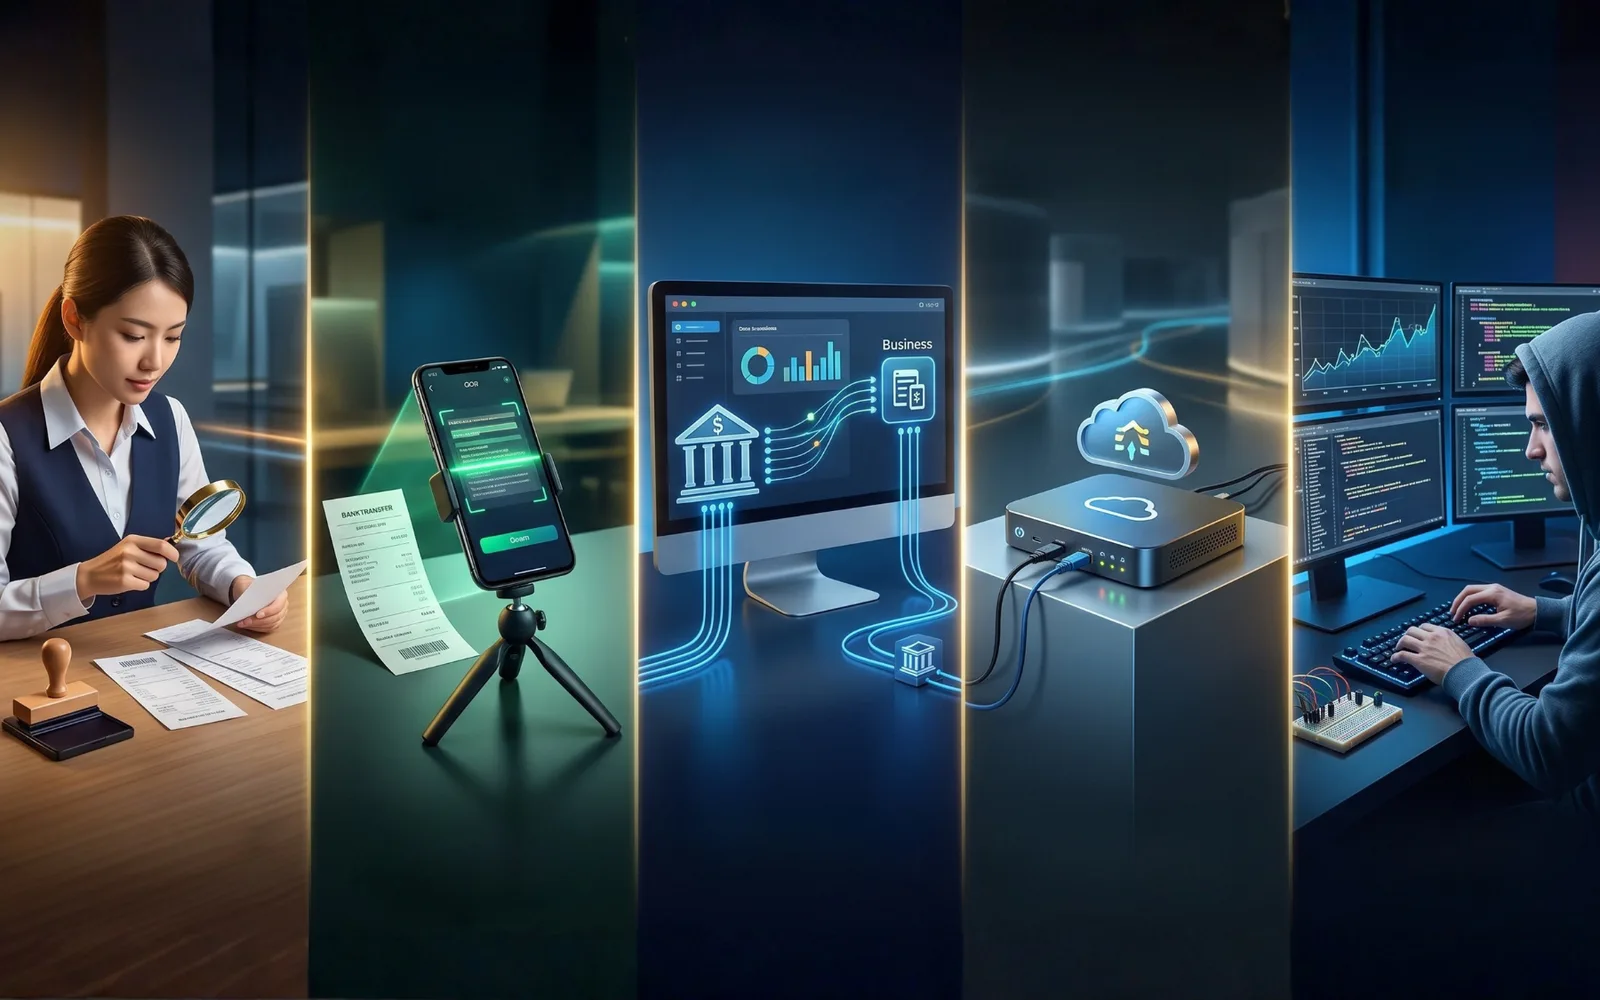
วิธีตรวจสลิปที่มีให้เลือกจริง ๆ มี 5 แบบ แต่ละแบบเหมาะกับร้านคนละขนาด บทความนี้เทียบให้เห็น ว่าอะไรแลกกับอะไร แล้วค่อยบอกว่า SlipBolt อยู่ตรงไหนในภาพนี้
ตารางเทียบ
| ตรวจมือ | OCR อย่างเดียว | API ธนาคารตรง | ผู้ให้บริการตรวจสลิป | เขียนเอง | |
|---|---|---|---|---|---|
| ยืนยันกับธนาคารจริง | ✅ | ❌ | ✅ | ✅ | ขึ้นกับที่ต่อ |
| ครอบทุกธนาคาร | ✅ | ✅ | ❌ ธนาคารเดียว | ✅ | ขึ้นกับที่ต่อ |
| กันสลิปวน | ❌ | ต้องทำเอง | ต้องทำเอง | ส่วนใหญ่มีให้ | ต้องทำเอง |
| ใช้ผ่าน LINE ได้ทันที | — | ❌ | ❌ | บางเจ้า | ต้องทำเอง |
| ต้องเขียนโค้ด | ไม่ต้อง | ต้อง | ต้อง | ไม่ต้อง–ต้อง | ต้องทั้งหมด |
| เวลาที่เริ่มใช้ได้ | ทันที | วัน–สัปดาห์ | สัปดาห์–เดือน (รออนุมัติ) | นาที–วัน | เดือน+ |
| ค่าใช้จ่ายต่อใบ | ฟรี (แต่เสียเวลา) | ถูกมาก | ถูกที่สุดเมื่อปริมาณมาก | ปานกลาง | ค่าเซิร์ฟเวอร์ + คนดูแล |
1. ตรวจมือ — ดูรายการเงินเข้าในแอปธนาคาร
เหมาะกับ: ต่ำกว่า ~10 รายการต่อวัน
แม่นที่สุดโดยนิยาม เพราะดูที่เงินเข้าจริง ไม่มีชั้นกลางให้ผิดพลาด ปัญหาไม่ใช่ความแม่น แต่เป็นจังหวะ — เวลาที่ต้องตรวจคือเวลาที่ยุ่งที่สุด (ไลฟ์กำลังเดิน ของกำลังจะหมด) และความแม่นของคนตกลงตามความเร็วที่ต้องตอบ นี่คือสาเหตุที่ร้านโดนตอนพีค ไม่ใช่ตอนว่าง
2. OCR อ่านรูปอย่างเดียว
เหมาะกับ: งานที่ต้องการแค่ "แกะตัวเลขจากรูป" ไม่ใช่การยืนยันเงิน
OCR อ่านยอด/เวลา/ชื่อจากรูปสลิปได้ดี แต่มันอ่านรูป ไม่ได้ถามธนาคาร ⇒ รูปที่ถูกแต่ง ให้ตัวเลขสวยงามก็อ่านได้เหมือนกันหมด สำหรับการรับเงินจริง OCR เดี่ยว ๆ คือการย้าย "การดูด้วยตา" ไปให้เครื่องทำ โดยไม่ได้แก้ปัญหาที่ทำให้พลาดตั้งแต่แรก
ถ้าผู้ให้บริการรายไหนตอบไม่ได้ว่า "ยืนยันกับธนาคารยังไง" ให้ถือว่าเป็น OCR จนกว่าจะพิสูจน์ได้
3. API ของธนาคารโดยตรง
เหมาะกับ: ธุรกิจปริมาณมาก ที่รับเงินเข้าธนาคารเดียวเป็นหลัก และมีทีมเทคนิค
ธนาคารใหญ่ในไทยมีบริการตรวจสลิปสำหรับลูกค้าธุรกิจ (เช่น K-CHECK Slip ของกสิกร) ข้อดีชัดเจน: ต้นทางที่สุด ต่อใบถูกที่สุดเมื่อปริมาณสูง
ข้อแลก:
ผูกกับธนาคารนั้น — ลูกค้าที่โอนมาจากธนาคารอื่นเข้าพร้อมเพย์ของคุณ ต้องมีทางตรวจอีกทาง
ต้องผ่านการอนุมัติ — เป็นลูกค้าธุรกิจ ยื่นเอกสาร รอ sandbox → prod
ได้แค่คำตอบดิบ — การกันสลิปซ้ำ การผูกกับออเดอร์ การแจ้งเตือนในแชต ต้องสร้างเองทั้งหมด
4. ผู้ให้บริการตรวจสลิป
เหมาะกับ: ร้านส่วนใหญ่ที่รับโอนหลายธนาคารและอยากเริ่มใช้ได้เลย
ผู้ให้บริการกลุ่มนี้รวมทางเชื่อมกับฝั่งธนาคารไว้ให้แล้ว รับสลิปจากทุกธนาคารได้ในเส้นเดียว จ่ายเป็นแพ็กรายเดือนหรือรายใบ
สิ่งที่ต้องถามก่อนเลือก — สามข้อนี้แยกเจ้าที่ใช้ได้จริงออกจากเจ้าที่ดูดี:
ยืนยันกับธนาคารจริงไหม หรือแค่ OCR (ดูข้อ 2)
กันสลิปซ้ำให้ไหม และกันที่ระดับไหน — ถ้ากันด้วยแฮชของไฟล์รูปอย่างเดียว แค่ครอปรูปนิดเดียวก็ผ่านแล้ว ต้องกันที่เลขอ้างอิงรายการ
เวลาระบบเขาล่ม ร้านคุณเป็นยังไง — มีทางสำรองไหม หรือหยุดขาย
5. เขียนระบบเอง
เหมาะกับ: ทีมที่มีคนดูแลระบบเต็มเวลา และมีเหตุผลเฉพาะที่ต้องคุมเอง
ส่วนที่คนประเมินต่ำเสมอไม่ใช่การเรียก API แต่เป็นของรอบ ๆ: คิวสำหรับตอนสลิปเข้าพร้อมกันสิบใบ · การกันสลิปซ้ำแบบที่ไม่แพ้ race condition · retry ตอนปลายทางล่ม · การเก็บข้อมูลตาม PDPA · และการมีคนตื่นมาดูตอนตีสองที่ระบบมีปัญหา
แล้ว SlipBolt อยู่ตรงไหน
อยู่ในกลุ่มที่ 4 — ตรวจกับเครือข่ายธนาคารผ่านเส้นทางที่เราดูแลเอง โดยมีสถาปัตยกรรมที่สลับเส้นทางตรวจได้โดยร้านไม่ต้องแก้อะไร และมีเส้นทางไปต่อกับ API ของธนาคารโดยตรงเมื่อปริมาณถึงจุดที่คุ้ม
สิ่งที่เพิ่มจากการเรียก API เปล่า ๆ:
ตอบในแชต LINE ที่ลูกค้าใช้อยู่แล้ว — แชตเดี่ยวและกลุ่ม ไม่ต้องให้ลูกค้าโหลดอะไรเพิ่ม
กันสลิปวนด้วยเลขอ้างอิง บังคับที่ระดับฐานข้อมูล — สองใบที่ยิงพร้อมกัน ใบที่สองแพ้เสมอ
เทียบผู้รับให้ ทั้งเลขบัญชีและพร้อมเพย์ของร้าน ไม่ใช่แค่ดูว่าสลิปจริง
Dashboard + รายงาน + CSV และ REST API + webhook สำหรับร้านที่มีระบบหลังบ้าน
เวลาตอบเฉลี่ย ~0.8 วินาที ต่อใบ
ราคา: ทดลองฟรี 7 วัน 50 สลิป (ไม่ผูกบัตร) · Starter 199 ฿/เดือน 500 สลิป · Pro 399 ฿/เดือน 1,500 สลิป (+API/webhook) · Business 990 ฿/เดือน 5,000 สลิป · เกินโควตาคิดรายใบตามแพ็ก (0.30 / 0.25 / 0.20 บาท) และรวมในบิลรอบถัดไป ไม่ตัดเงินทันที
เลือกยังไงใน 30 วินาที
รับโอนวันละไม่กี่ใบ → ตรวจมือพอ อย่าเพิ่งจ่ายอะไร
ขายผ่าน LINE และเริ่มตรวจไม่ทัน → ผู้ให้บริการที่ตอบในแชตได้
มีเว็บ/ระบบหลังบ้านของตัวเอง → เลือกเจ้าที่มี API + webhook แล้วผูกกับออเดอร์
ปริมาณสูงมากและเข้าธนาคารเดียว → คุยกับธนาคารเรื่อง API ตรง แล้วสร้างส่วนที่เหลือเอง (หรือใช้ผู้ให้บริการที่สลับไปเส้นธนาคารตรงให้ได้ทีหลัง)
อ่านต่อ: วิธีตรวจสลิปปลอม · สลิปวนคืออะไร